L'essentiel
- La responsabilité du déménageur couvre les dommages qui lui sont imputables, mais le contrat peut fixer des plafonds d’indemnisation.
- Une assurance dommages complémentaire peut mieux protéger vos biens, sous réserve de ses exclusions, franchises et valeurs déclarées.
- L’assurance habitation ne couvre pas automatiquement vos meubles pendant leur transport ou leur stockage.
- En déménageant vous-même, ne confondez pas l’assurance du véhicule loué avec celle de vos affaires ou de vos proches qui vous aident.
Sommaire
Avant de déménager, vérifiez séparément la responsabilité du déménageur, l’assurance éventuelle de vos biens pendant le transport et les garanties de votre assurance habitation. Aucune formule ne couvre automatiquement tous les objets, toutes les étapes et tous les types de dommages. Les plafonds, exclusions et démarches de déclaration doivent être confirmés par écrit avant le jour J.
Les protections à distinguer
Trois mécanismes sont souvent confondus. La responsabilité contractuelle du déménageur peut indemniser un dommage survenu pendant la prestation lorsqu’il lui est imputable. Une assurance dommages complémentaire peut couvrir plus largement les biens confiés, selon les conditions prévues au contrat. Enfin, votre assurance habitation peut intervenir pour certains événements ou lieux, mais sa garantie pendant le transport doit être vérifiée.
Si vous déménagez seul, la situation change : l’assurance du véhicule loué protège principalement le véhicule et les tiers, pas nécessairement vos meubles. Les affaires transportées, les personnes qui vous prêtent main-forte et les biens entreposés peuvent relever de contrats différents.
Avec un déménageur, ce que couvre sa responsabilité
Le déménageur répond en principe des pertes et détériorations survenues pendant la prise en charge de vos biens, sauf s’il établit une cause qui l’exonère, par exemple un événement de force majeure, un défaut propre à l’objet ou une faute du client. Il faut pouvoir établir que l’objet a bien été confié à l’entreprise et qu’il a été perdu ou endommagé pendant la prestation.
La responsabilité du professionnel n’est donc pas une garantie tous risques. Le remboursement peut être limité par les conditions du contrat, notamment par un plafond global pour le déménagement et un plafond par objet. Il n’existe pas un montant unique à appliquer à tous les contrats : lisez les conditions figurant sur le devis et les documents remis avant le transport.
Remplir la déclaration de valeur avec soin
La déclaration de valeur sert à préciser la valeur totale du mobilier et, lorsque le formulaire le prévoit, la valeur de certains objets pris individuellement. Le professionnel s’appuie sur ces informations pour déterminer les limites d’indemnisation applicables. Une valeur totale trop basse ou un objet coûteux omis peut rendre l’indemnisation insuffisante.
- Estimez la valeur de l’ensemble des biens transportés, sans vous limiter au prix de revente d’occasion si le formulaire demande une autre base d’évaluation.
- Déclarez à part les objets dont la valeur dépasse le plafond individuel prévu au contrat.
- Conservez les factures, certificats, expertises et photographies utiles à justifier les montants.
- Remettez le formulaire dans le délai indiqué par l’entreprise et gardez-en une copie.
Consultez le guide sur la déclaration de valeur du déménagement et vérifiez que les limites sont cohérentes avec votre mobilier. Si le contrat prévoit une indemnisation au poids, demandez comment elle s’articule avec la valeur déclarée et les plafonds par objet.
Vérifier les documents et le niveau de service
Le devis doit préciser les garanties, les limites et les modalités de réclamation, ou renvoyer clairement aux conditions contractuelles correspondantes. Vérifiez également qui emballe les biens : si vous préparez vous-même certains cartons, le contrat peut prévoir des règles particulières en cas de dommage lié à l’emballage. Les mentions du devis de déménagement sont à examiner avant de signer.
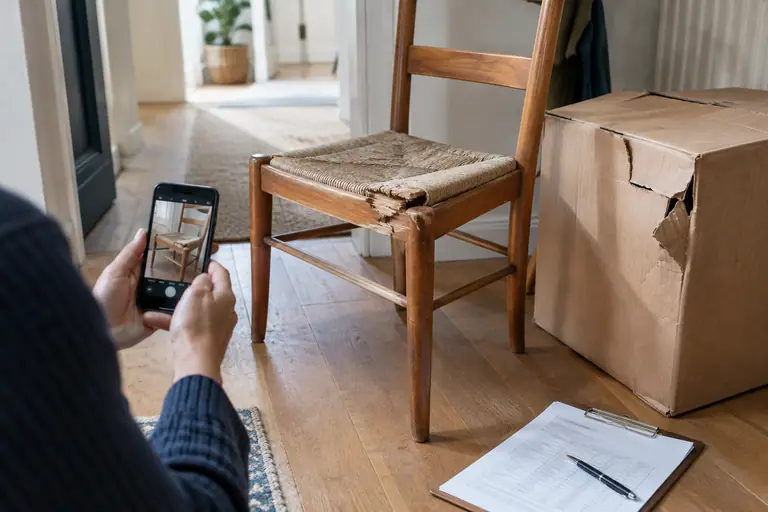
La lettre de voiture retrace la prise en charge et la livraison. À l’arrivée, notez les dommages visibles de façon précise : indiquez l’objet concerné et la détérioration observée. Une formule générale comme « sous réserve de déballage » ne décrit pas un dommage constaté.
L’assurance dommages complémentaire
Cette assurance, parfois proposée en option par le déménageur, vise à indemniser les dommages matériels couverts sans dépendre exactement des limites ordinaires de sa responsabilité. Elle peut être utile pour des biens dont la valeur dépasse les plafonds du contrat ou lorsque vous souhaitez une protection plus étendue. Son fonctionnement et son étendue varient d’un contrat à l’autre.
Avant de la souscrire, demandez les réponses écrites aux questions suivantes :
- La garantie couvre-t-elle la casse, la perte, le vol, l’incendie et les dégâts des eaux ?
- S’applique-t-elle au chargement, au transport, au déchargement et à une éventuelle manutention intermédiaire ?
- Quels objets sont exclus ou soumis à un plafond particulier ?
- Une franchise reste-t-elle à votre charge ?
- La valeur retenue est-elle la valeur déclarée, la valeur de remplacement ou une valeur après vétusté ?
- Quelles pièces et quels délais sont exigés pour ouvrir un dossier ?
Comparez le coût de cette option à la valeur des biens concernés et aux plafonds de responsabilité déjà prévus. Une couverture plus large ne supprime pas les obligations de déclaration ni les exclusions. Elle ne protège pas non plus forcément les biens mal emballés par vos soins, les objets laissés hors de la prestation ou les dommages déjà présents avant l’enlèvement.
Votre assurance habitation pendant le transport
Une assurance multirisque habitation protège principalement les biens dans les lieux et dans les conditions définis au contrat. Le transport entre deux logements n’est pas automatiquement couvert. Certaines formules ou options peuvent prévoir une garantie déménagement, mais il faut vérifier son périmètre : trajet, durée, personnes qui transportent les affaires, objets concernés et éventuel recours contre le transporteur.
Contactez votre assureur avant de déménager et demandez une confirmation écrite pour les dates concernées. Précisez si un professionnel transporte les biens ou si vous le faites vous-même, si vous utilisez un garde-meubles et si les deux logements sont occupés simultanément. Demandez aussi à quelle date la couverture de l’ancien logement prend fin et celle du nouveau commence.
Ne supposez pas que la responsabilité civile de votre contrat habitation couvre vos propres meubles en cas de casse. Elle concerne généralement les dommages causés à des tiers, sous réserve des clauses du contrat, et non le remplacement automatique de vos biens endommagés pendant leur transport. Pour les démarches liées au changement de logement, consultez le guide sur l’assurance habitation et le déménagement.
Si vous déménagez vous-même
En transportant vous-même vos affaires, vous n’avez pas de déménageur qui en assume la garde contractuelle. Vos meubles ne sont donc pas couverts par la responsabilité d’une entreprise. Votre assurance habitation peut éventuellement intervenir si elle prévoit une garantie adaptée, mais ne la présumez pas.
Véhicule loué et biens transportés
L’assurance du véhicule loué couvre le véhicule selon les garanties souscrites, ainsi que la responsabilité envers les tiers dans les limites prévues. Elle ne garantit pas nécessairement les meubles, cartons ou appareils transportés. En cas d’accident, le véhicule peut être couvert tandis que son contenu reste à votre charge.
Vérifiez le montant de la franchise, les exclusions, les conducteurs autorisés, les conditions de restitution et les protections optionnelles. Une réduction de franchise pour le véhicule ne signifie pas que les biens chargés sont assurés. Pour choisir et utiliser le véhicule, consultez le guide sur la location d’un utilitaire pour déménager.
Amis qui vous aident
La responsabilité civile vie privée d’un ami peut parfois couvrir un dommage qu’il cause à un tiers, mais les contrats peuvent exclure les dommages aux biens confiés ou les situations d’aide bénévole. Elle ne garantit pas automatiquement vos meubles. Elle ne constitue pas non plus une assurance accident pour la personne qui se blesse en portant une charge.
Avant de solliciter des proches, demandez à chacun de vérifier auprès de son assureur si l’aide bénévole est couverte, notamment pour les dommages matériels et les blessures. Pour réduire le risque de casse et de blessure, répartissez les tâches selon les capacités de chacun et utilisez du matériel adapté.
Le cas du garde-meubles
Le stockage ajoute une période de risque distincte du trajet. La responsabilité de l’exploitant et les garanties proposées dépendent du contrat de garde-meubles ou de self-stockage. Ne partez pas du principe que le prestataire assure automatiquement le contenu pour sa valeur réelle : des plafonds, franchises et exclusions peuvent s’appliquer, notamment pour le vol, l’humidité, les moisissures ou les biens mal conditionnés.
Demandez si l’assurance est incluse, facultative ou à souscrire séparément. Vérifiez si elle couvre seulement les dommages causés par l’exploitant ou aussi les événements survenant dans le local, et si elle s’applique au trajet vers le box. L’assurance de votre logement peut ne plus protéger des biens déplacés en stockage, ou ne les couvrir qu’avec des limites particulières.
Faites un inventaire, photographiez les biens, conservez une copie du contrat et évitez de stocker des objets dont la valeur est difficile à établir sans justificatifs. Le guide sur le garde-meubles et le self-stockage détaille les points à contrôler avant de signer.
Objets de valeur : précautions indispensables
Les bijoux, œuvres d’art, antiquités, instruments, collections, matériel professionnel et appareils coûteux sont susceptibles d’être soumis à des plafonds ou exclusions spécifiques. Le transporteur comme l’assureur peut demander une déclaration distincte, une expertise ou des justificatifs. Une simple estimation orale ne suffit pas toujours à prouver la valeur en cas de sinistre.
Pour ces biens :
- Déclarez leur valeur séparément au déménageur et à l’assureur, avant la prise en charge.
- Photographiez chaque objet et son état, puis conservez factures, certificats ou expertises.
- Demandez si un emballage ou un transport particulier est exigé pour que la garantie s’applique.
- Envisagez de les transporter vous-même uniquement si votre assurance couvre réellement ce trajet et si vous pouvez les sécuriser.
- Gardez avec vous les papiers d’identité, médicaments, espèces, clés et documents irremplaçables.
Pour préparer cet inventaire, consultez le guide consacré aux objets de valeur et documents importants. Ne placez pas un objet précieux dans un carton ordinaire sans l’avoir signalé et assuré selon les conditions applicables.
Tableau de synthèse et plan d’action
| Situation | Protection possible | Vérification prioritaire |
|---|---|---|
| Déménageur professionnel | Responsabilité contractuelle, assurance dommages en option | Plafond global, limite par objet, déclaration de valeur, franchise et exclusions |
| Transport par vos soins | Garantie éventuelle de votre assurance habitation | Confirmation écrite de la couverture des biens pendant le trajet |
| Utilitaire loué | Assurance du véhicule et responsabilité envers les tiers | Franchise, conducteurs autorisés et absence éventuelle de couverture du contenu |
| Amis bénévoles | Responsabilité civile personnelle, selon le contrat | Aide bénévole, biens confiés, dommages matériels et blessures |
| Garde-meubles | Garantie du prestataire ou assurance distincte | Étapes couvertes, risques garantis, plafonds, exclusions et durée |
Avant de signer ou de charger le camion, procédez dans cet ordre :
- Demandez les conditions de responsabilité et les plafonds applicables à vos biens.
- Complétez et transmettez la déclaration de valeur dans le délai prévu.
- Faites confirmer par écrit la couverture de votre assurance habitation pendant le transport et le stockage.
- Vérifiez la franchise du véhicule et la couverture des objets si vous déménagez seul.
- Photographiez les biens fragiles ou précieux et conservez les justificatifs de valeur.
- Le jour de la livraison, contrôlez les biens, inscrivez des réserves précises et gardez les documents.
- En cas de dommage, envoyez une réclamation motivée dans les 10 jours et conservez une preuve d’envoi.
Si le professionnel conteste la réclamation, appuyez-vous sur le contrat, la déclaration de valeur, les réserves, les photos et les justificatifs. Le recours à la médiation de la consommation est gratuit. Pour connaître les étapes en cas de casse ou de perte, consultez le guide sur le litige avec un déménageur.
Questions fréquentes
La responsabilité du déménageur suffit-elle pour être indemnisé à la valeur réelle ?
Pas nécessairement. Le contrat peut fixer un plafond global et un plafond par objet, et l’indemnisation peut dépendre de la valeur déclarée et des justificatifs fournis. Vérifiez ces limites avant de signer.
Que se passe-t-il si je ne remplis pas la déclaration de valeur ?
Le contrat peut alors appliquer une limite d’indemnisation prévue par défaut, qui risque d’être inférieure à la valeur de vos biens. Demandez au déménageur les conséquences exactes par écrit avant la prise en charge.
Mon assurance habitation couvre-t-elle automatiquement les cartons dans le camion ?
Non, la couverture pendant le transport n’est pas automatique. Interrogez votre assureur sur les dates, le trajet, le mode de transport et les éventuelles exclusions, puis demandez une confirmation écrite.
L’assurance du camion de location rembourse-t-elle mes meubles ?
Elle protège d’abord le véhicule et la responsabilité envers les tiers selon le contrat. Les biens transportés peuvent ne pas être couverts, même si vous avez réduit la franchise du véhicule.
Faut-il déclarer une œuvre d’art ou un bijou séparément ?
C’est prudent, car les objets précieux peuvent avoir un plafond individuel ou être exclus de certaines garanties. Déclarez leur valeur avant le transport et conservez des justificatifs, comme une facture ou une expertise.
Ce guide fournit des informations générales, à jour au 28 octobre 2026. Les règles, montants et délais peuvent évoluer. Vérifiez votre situation auprès de l'organisme concerné avant toute décision. Une erreur ou une information dépassée ? Signalez-la.